일은 하고 있지만 형편이 빠듯해 "나도 신청할 수 있을까", "1과 2는 무엇이 다를까" 망설였던 분이라면 이번 글이 도움이 될 것입니다.
2026년 기준 중위소득이 1인 가구 기준 239만 2,013원에서 256만 4,238원으로 7.20% 오르면서 희망저축계좌의 소득 기준선도 함께 높아졌습니다.
희망저축계좌는 일하는 저소득 가구가 매달 저축하면 정부가 같은 금액을 더해 주는 자산형성 지원 제도입니다. 대상에 따라 희망저축계좌Ⅰ과 희망저축계좌Ⅱ로 나뉩니다.
단순히 소득이 적다고 가입할 수 있는 것은 아니며, 현재 일을 하고 있고 근로·사업소득이 있어야 한다는 조건이 핵심입니다.
희망저축계좌2 지원대상 기준과 올해 변화
희망저축계좌Ⅱ의 지원대상은 가구 전체의 소득인정액이 기준 중위소득 50% 이하인 주거·교육급여 수급 가구와 차상위 가구입니다.
희망저축계좌Ⅰ은 총 근로(사업)소득이 기준 중위소득 40%의 60% 이상인 생계·의료급여 수급 가구가 대상입니다.
두 제도 모두 기준 중위소득을 기준으로 삼기 때문에, 올해 기준 중위소득이 오르면 소득 기준 금액도 함께 올라갑니다. 4인 가구 기준으로는 609만 7,773원에서 649만 4,738원으로 6.51% 인상됐습니다.
✅ 체크 포인트: 같은 소득이라도 가구원 수에 따라 기준 금액이 다르므로 내 가구원 수에 맞는 금액을 확인해야 합니다.
희망저축계좌2 신청조건 자격 조건 2가지
희망저축계좌Ⅱ의 선정기준은 소득과 근로, 두 가지입니다.
① 소득기준: 가구 전체의 소득인정액이 기준 중위소득 50% 이하인 주거·교육급여 수급 가구 또는 기타 차상위 계층 가구여야 합니다.
② 근로기준: 현재 근로활동 중이며 근로·사업소득이 있는 가구여야 합니다.
희망저축계좌Ⅰ은 이와 달리 ① 생계·의료급여 수급 가구 중 소득인정액이 기준 중위소득 40% 이하, ② 가구원 중 일하는 사람이 있을 것, ③ 신청 당시 가구 전체의 총 근로·사업소득이 기준 중위소득 40%의 60% 이상일 것을 모두 충족해야 합니다. 이때 보장기관이 확인한 소득은 제외합니다.
💡 팁: Ⅰ은 소득이 너무 높아도 안 되지만, 일을 통한 소득이 일정 수준 이상이어야 한다는 점이 Ⅱ와 다릅니다.
희망저축계좌1 2 차이점 한눈에 비교
두 계좌의 핵심 차이는 대상 가구, 정부지원금, 받는 조건입니다.
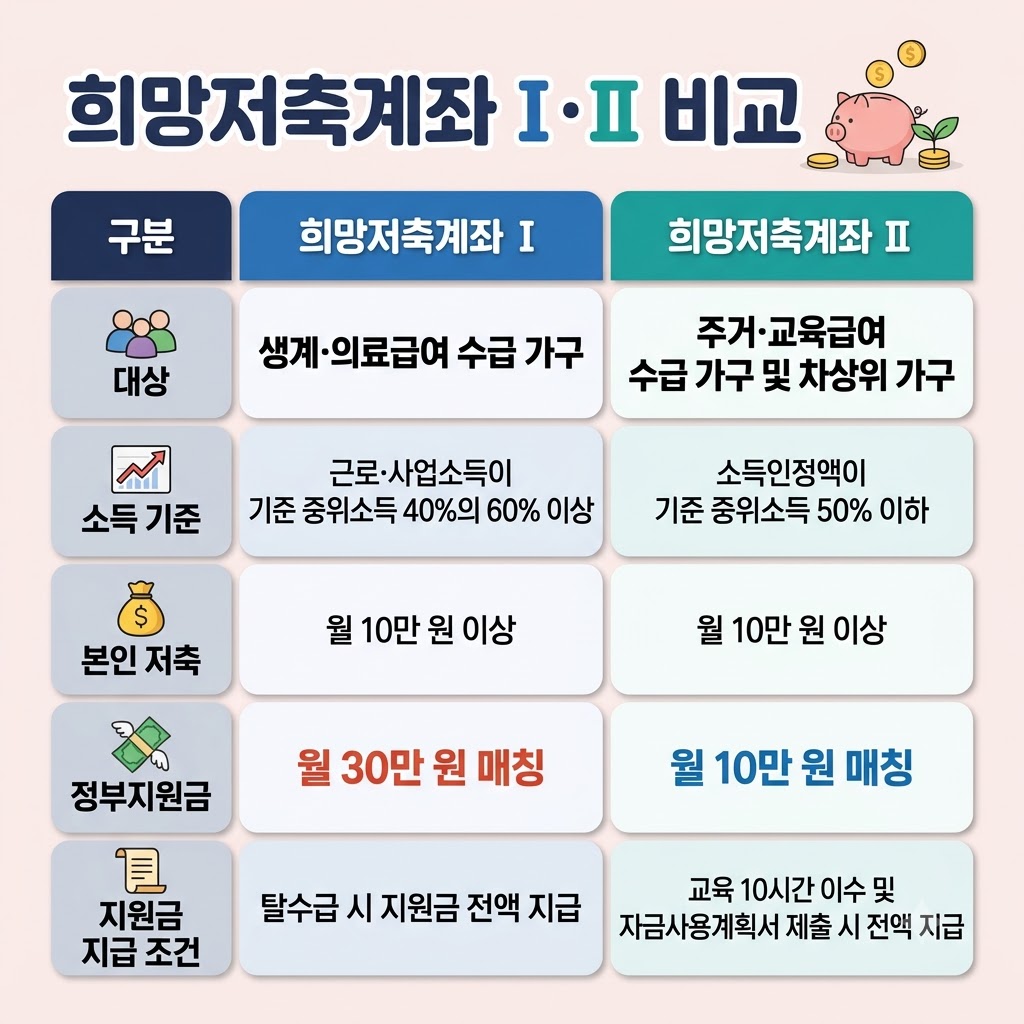
가장 큰 차이는 정부지원금 규모입니다. Ⅰ은 월 30만 원, Ⅱ는 월 10만 원을 매칭합니다.
📌 예시: 매달 10만 원을 저축하면 Ⅰ은 본인 저축 10만 원과 정부지원금 30만 원을 합쳐 월 40만 원, Ⅱ는 합쳐 월 20만 원이 쌓입니다.
희망저축계좌 선정기준 금액 계산법
소득인정액은 소득평가액에 재산의 소득환산액을 더한 값입니다. 선정기준 금액은 기준 중위소득에 해당 비율을 곱해 구합니다.
선정기준 금액 = 기준 중위소득 × 비율 (Ⅱ는 50%, Ⅰ의 근로소득 하한은 40% × 60% = 24%)
2025년과 2026년 기준 중위소득, 그리고 비율을 적용한 금액은 아래와 같습니다. 보건복지부 고시 기준입니다.
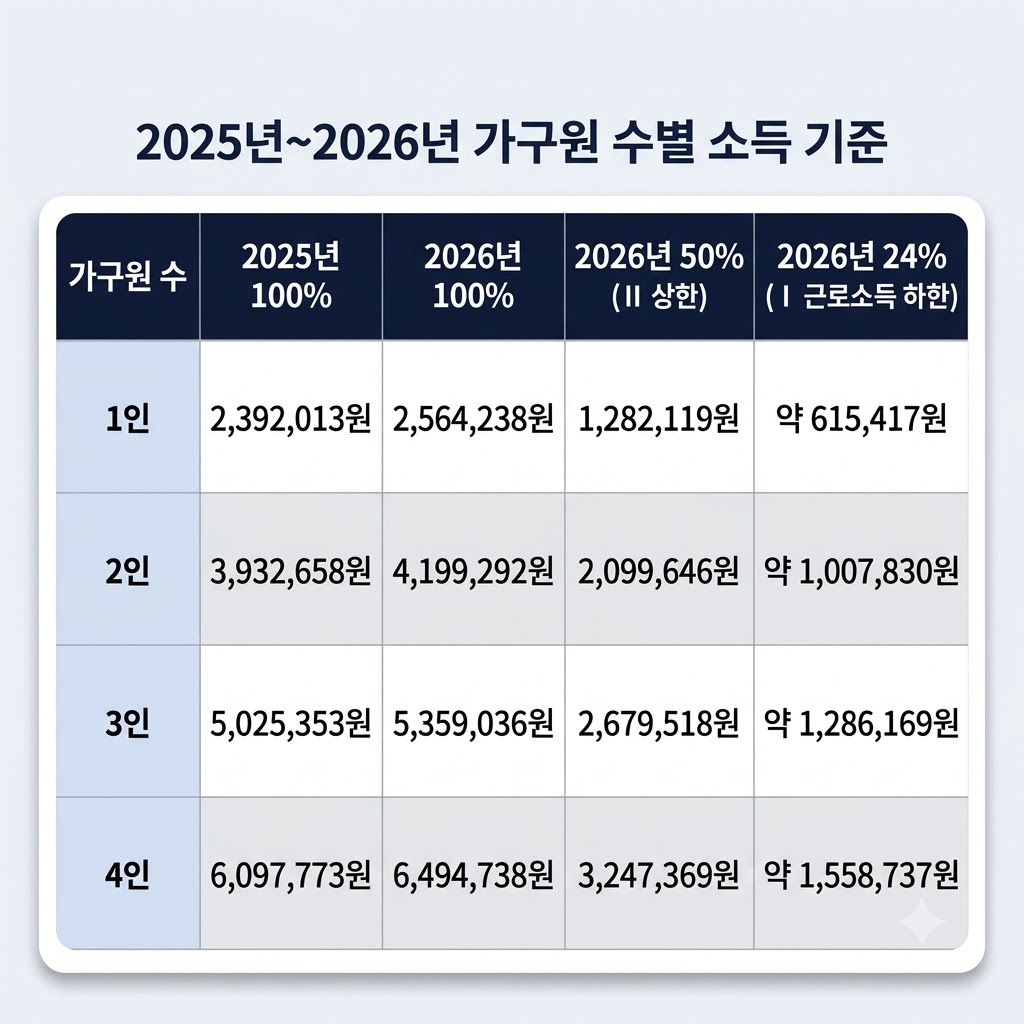
위 금액은 기준 중위소득에 비율을 곱한 참고용 계산이며, 실제 판정은 재산 환산액과 급여 수급 여부 등을 반영해 시군구에서 심사합니다.
📌 1인 가구의 Ⅱ 소득인정액 상한은 2,564,238원 × 50%로 1,282,119원입니다.
📌4인 가구라면 6,494,738원 × 50%로 3,247,369원이 상한입니다. Ⅰ의 근로소득 하한은 6,494,738원 × 24%로 약 1,558,737원입니다.
희망저축계좌 지원금액과 받는 조건
희망저축계좌Ⅰ은 본인이 월 10만 원 이상 저축하면 정부지원금 30만 원을 매칭합니다. 탈수급 시 지원금은 전액 지급되며, 탈수급장려금이나 내일키움장려금, 내일키움수익금 등을 추가로 받을 수도 있습니다.
희망저축계좌Ⅱ는 월 10만 원 이상 저축하면 정부지원금 10만 원을 매칭합니다. 정해진 교육 10시간을 이수하고 자금사용계획서를 제출하면 전액이 지급됩니다.
저축은 전월 23일부터 이번 달 22일 입금 마감일 이전까지 해야 합니다. 안내에는 2025년 가입자부터 근로소득장려금을 연차별로 차등 지원한다는 내용도 있으며, 1년차 월 10만 원, 2년차 월 20만 원, 3년차 월 30만 원입니다.
✅ 체크 포인트: 연차별 차등지원이 어느 계좌에 적용되는지는 신청 전에 주민센터나 복지로에서 확인하는 것이 안전합니다.
희망저축계좌 신청 방법과 처리절차
가입 대상 가구의 주 소득원 또는 세대주 중 취업자가 읍면동 주민센터를 방문해 신청합니다. 복지로(www.bokjiro.go.kr)에서도 신청 접수가 가능합니다.
처리 절차는 아래 순서로 진행됩니다.
- 초기 상담 및 서비스 신청: 읍면동 주민센터 또는 복지로에서 접수합니다.
- 대상자 통합조사 및 심사: 시군구에서 조사와 심사를 진행합니다.
- 대상자 확정: 시군구에서 지급 대상자를 결정합니다.
- 이의 신청 접수: 결과에 이의가 있으면 시군구에 신청합니다.
- 서비스 지원: 한국자활복지개발원에서 서비스를 지급합니다.
- 사후 관리: 시군구에서 지급 이후 상황을 관리합니다.
지자체 예산 상황에 따라 지원 여부가 변경될 수 있으므로 신청 전에 가능 여부를 미리 확인해야 합니다.
FAQ
Q. 일을 하지 않아도 희망저축계좌2를 신청할 수 있나요?
아닙니다. 현재 근로활동 중이며 근로·사업소득이 있는 가구여야 합니다.
Q. 차상위 가구도 신청할 수 있나요?
네. 희망저축계좌Ⅱ의 지원대상에 소득인정액이 기준 중위소득 50% 이하인 차상위 가구가 포함됩니다.
Q. 월 10만 원보다 적게 저축해도 지원금을 받나요?
아닙니다. 두 계좌 모두 본인 저축액이 월 10만 원 이상일 때 정부지원금이 매칭됩니다.
Q. 2027년에는 기준이 달라지나요?
기준 중위소득은 매년 보건복지부가 고시하므로 달라질 수 있습니다. 지자체 예산에 따라 지원 여부도 바뀔 수 있어 신청 전에 확인해야 합니다.
마무리
희망저축계좌Ⅰ은 월 10만 원 저축 시 정부지원금 30만 원, Ⅱ는 10만 원을 매칭하며 Ⅱ의 소득 기준은 기준 중위소득 50% 이하입니다.
가까운 주민센터나 복지로에서 신청 가능 여부를 먼저 확인해 보시길 권합니다.
※ 이 글은 2026년 11월 기준 안내 내용을 바탕으로 작성되었으며, 가구 상황에 따라 대상 여부와 지원 내용은 달라질 수 있습니다. 정확한 내용은 주민센터와 복지로에서 확인해 주세요.